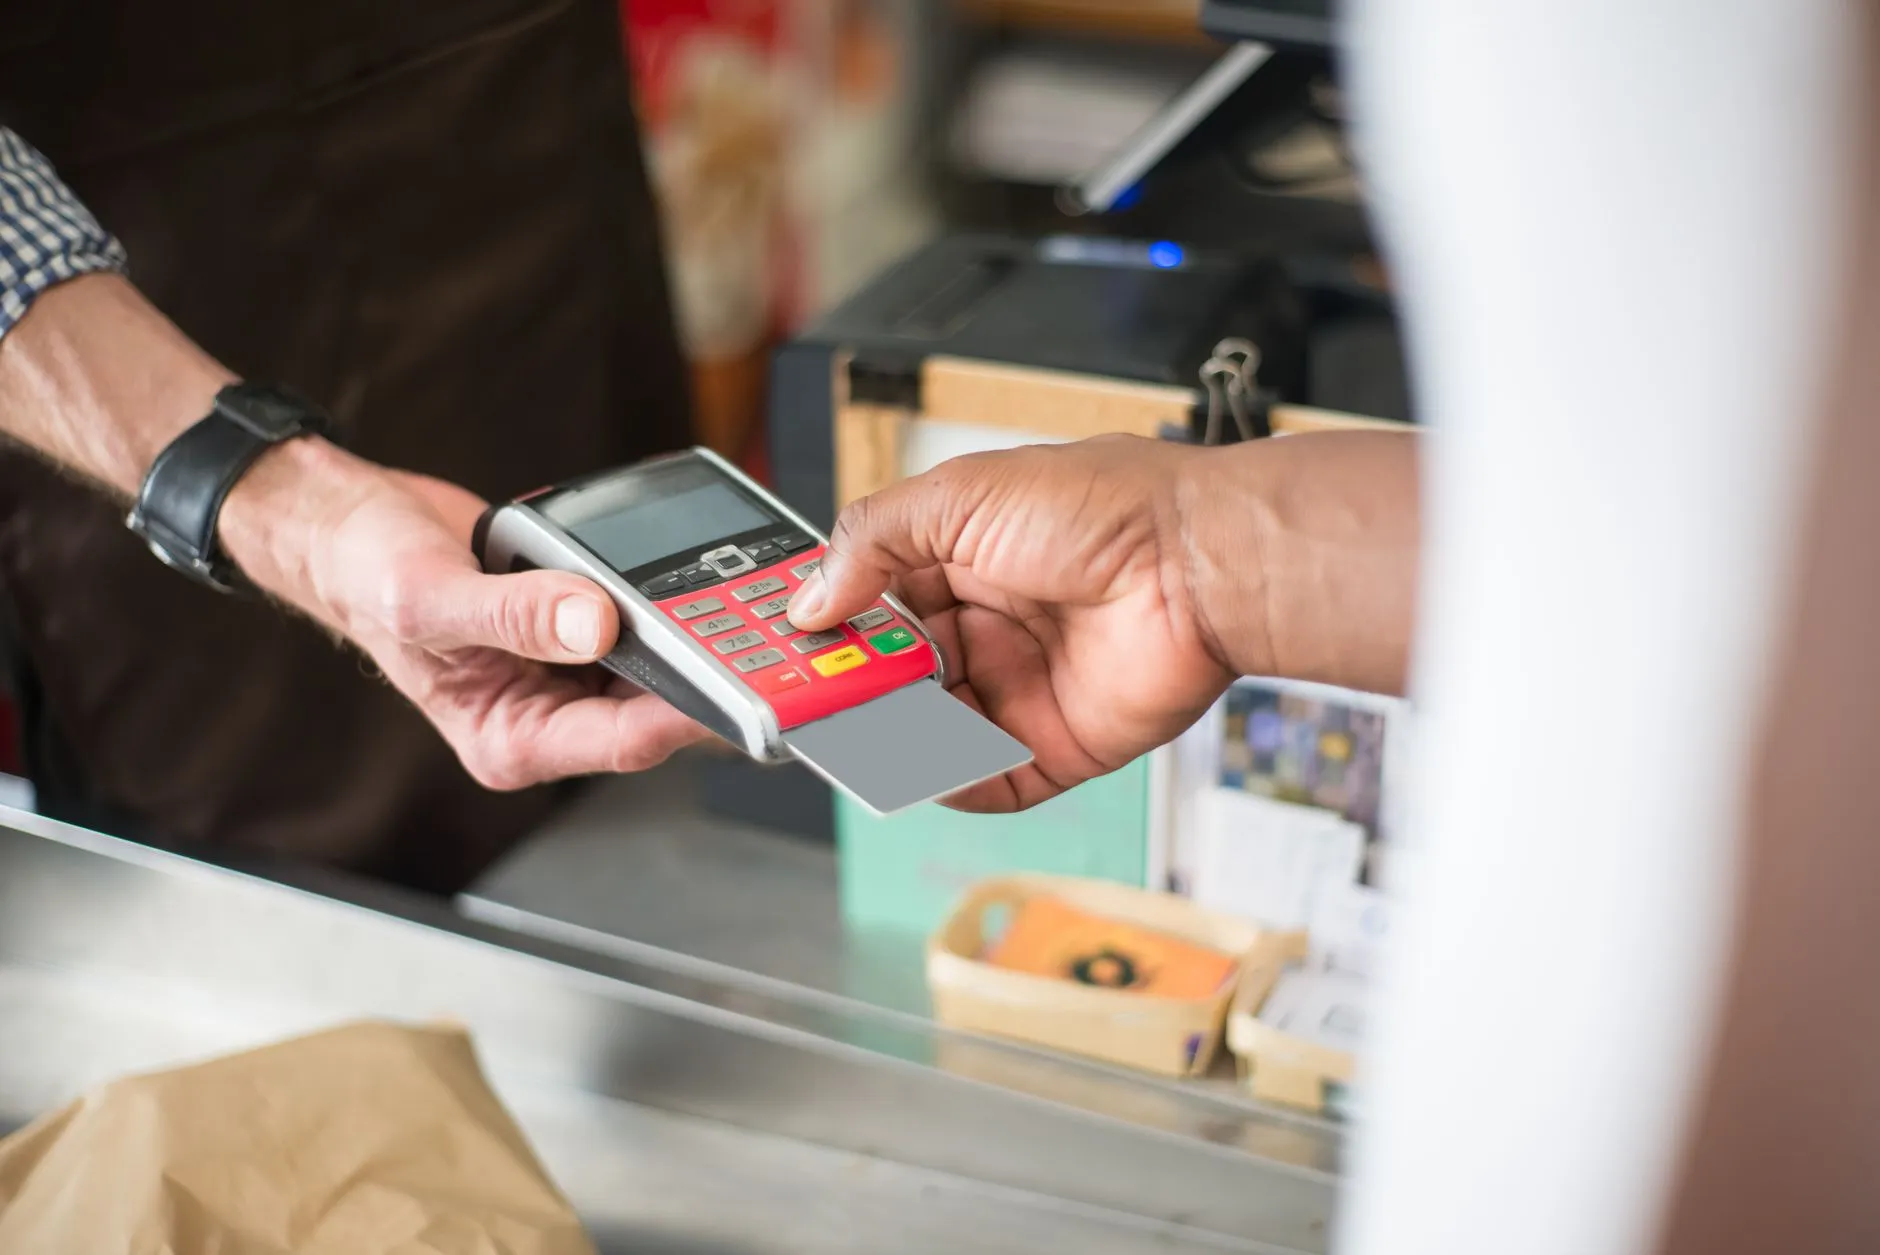
Készpénzt számolni a konyhaasztal mellett sokunk számára még eleven gyerekkori emlék, a mai tizenévesek világa viszont már szinte kizárólag az érintésmentes tranzakciókra épül. Nem véletlen a váltás: a Magyar Nemzeti Bank adatai szerint a belföldi fizetési forgalom több mint kétharmada digitális csatornákon fut keresztül, ami gyökeresen alakítja át a felnövekvő generáció pénzszemléletét. Ha egy kamasz kizárólag borítékba dugott papírpénzzel találkozik, menthetetlenül elszakad a gazdaság valóságától. Az online rendelések, a zenei streaming-szolgáltatók vagy a gyorséttermi terminálok ugyanis nem ismerik a gyűrött bankjegyeket.
A saját bankkártya bevezetése rég túlmutat a kényelmi szempontokon; ez a felnőttkorra való felkészülés egyik leghatékonyabb eszköze. A plasztiklap vagy az okostelefonos tárca használatakor a fizetőeszköz elvont számmá alakul a kijelzőn. Ennek a láthatatlan egyenlegnek a kézben tartását pedig éppoly korán meg kell tanulni, mint a mindennapi önállóság bármely más elemét.
A láthatatlan pénz korszaka és a kamaszok valósága
Pénztárcát elővenni, bankjegyet átnyújtani, visszajárót zsebre tenni: a készpénzes korszakban a fizikai veszteség élménye minden egyes vásárlásnál azonnal figyelmeztetett a források végességére. Ma elég egy érintés a leolvasónál vagy egyetlen kattintás a webshopban. A folyamat másodpercek alatt lezajlik, kézzelfogható anyagi tapasztalás nélkül. Ilyen terepen az azonnali vágyak féken tartása komoly kihívást jelent, elvégre a pénzügyi kockázatok sokszor észrevétlenek maradnak. Hasonló helyzet ez ahhoz, amikor egy egzotikus nyaraláson a part menti veszélyek sem tűnnek fel rögtön; erről részletesen a miért nem érdemes mezítláb sétálni a trópusi tengerpartokon, és hogyan védheted ki a láthatatlan veszélyeket című cikkünkben olvashatsz.
A szülők többsége jól ismeri az érzést, amikor az elméleti intelmek leperegnek a tizenévesről. Ismerős a vita arról, miért kapcsol ki a kamaszok agya a szülői hang hallatán és hogyan érhetünk mégis célt náluk, a megoldást viszont ritkán a kiselőadások hozzák el. Sokkal többet segít a közvetlen technológiai tapasztalat. Az applikációk által küldött push értesítések, az automatikus grafikonok és a kategóriákra bontott kiadások azonnali visszacsatolást adnak: a láthatatlan pénz hirtelen átláthatóvá és ellenőrizhetővé válik a képernyőn.
A digitális pénzkezelés korai tapasztalata nem a fogyasztást ösztönzi, hanem hidat képez a virtuális költések és a valós anyagi felelősség között.
Pszichológiai nézőpont, avagy miért tanít többet a tapasztalat, mint a tiltás?
Fejlődéslélektani szempontból a serdülőkor a felelősség fokozatos átadásáról, az önállóság éles próbáiról szól. David Elkind amerikai gyermekpszichológus kutatásaiban arra jutott, hogy a döntési képesség leginkább a közvetlen következmények megélésével érik, nem pedig a külső szabályok fegyelmezett követésével. Ha egy szülő csupán a tiltásokra támaszkodik, megfosztja a fiatalt a saját tapasztalás lehetőségétől, ami a nagykorúság elérésekor hirtelen rászakadó, kezelhetetlen költekezéshez vezethet.
A büdzsé felállítása stratégiai gondolkodást igényel. Jó analógia erre a táblajátékok világa: érdemes megfigyelni, hogyan tanít meg a sakkozás higgadtan dönteni a kapkodó mindennapokban a váratlan szituációk során. A melléfogások lehetősége elengedhetetlen a fejlődéshez. Óvodáskorban a fizikai koordinációt támogatja az érzékszervi tapasztalás – rég ismert tény, miért éri meg bevállalni a koszt, avagy a maszatolós játékok meglepő hatása a kicsik kézügyességére –, kamaszkorban viszont a pénzügyi botladozások, a megbánt impulzusvásárlások építik fel a valós rutint.
A kártyahasználat révén a fiatal azonnal látja a tényeket:
- Minden egyes érintés csökkenti az egyenleget, feketén-fehéren, a másodperc tört része alatt.
- Egy túlárazott sneaker vagy felesleges kütyü miatt elúszhat a hétvégi közös mozi a barátokkal.
- A tervezés és az átmeneti lemondás nem külső büntetés, csupán a nagyobb célok elérésének ára.
Hány éves kortól érdemes saját kártyát adni?
A hazai pénzintézeteknél a legtöbb esetben már 14 éves kortól – társkártyaként olykor még ennél is korábban – elérhető az ifjúsági számla. Kőbe vésett, univerzális életkor azonban nem létezik. A naptár helyett sokkal inkább az egyéni érettség, a megbízhatóság és a hétköznapi mozgástér határozza meg a megfelelő időpontot.
A párhuzam kézenfekvő a korábbi életszakaszokkal: miként a mozgásfejlődés fázisait sem szabad erőltetni – erről szól részletesen a miért nem érdemes siettetni a baba mozgásfejlődését, és hogyan támogathatod természetesen a saját ritmusát bemutató írásunk –, úgy a pénzügyi eszközök átadásakor is a gyerek saját tempója az irányadó. Ahogyan az egyéni ízlésvilágunk is fokozatosan alakul ki, miközben feltérképezzük, miért hódítanak a zöld illatok, és hogyan érdemes viselned a fügelevél vagy a paradicsomszár aromáját a hétköznapokban, pontosan úgy érik be a felelősségérzet is.
Életkori sajátosságok a digitális pénzkezelésben
Kisebbeknél (10–13 év) az előre feltöltött prepaid kártyák jelentik a legbiztonságosabb első lépést, ahol fix, minimális keret áll rendelkezésre zsebpénzként vagy osztálykirándulásra. A klasszikus kamaszkorban (14–16 év) az önálló bankszámla és a mobilbanki hozzáférés már mindennapi igény, különösen akkor, ha a fiatal önállóan utazik iskolába vagy edzésre. A nagyobbaknál (17–18 év) pedig már a diákmunka-jövedelmek kezelése, az online előfizetések menedzselése és a megtakarítási alszámlák használata kerül a középpontba.
A zsebpénz felosztása a gyakorlatban, kötelező kiadások és szabadon költhető összeg
Világos keretek nélkül a digitális költés pillanatok alatt kaotikussá válik. A sikeres pénzügyi szocializáció sarokköve annak tisztázása, hogy a számlára érkező összeg mekkora része fedezi a szülők által átvállalt, fix kötelezettségeket (bérlet, menza, különórák díja), és mi az a hányad, ami felett a kamasz teljesen szabadon diszponál.
A pénzköltést társadalmi és kulturális normák is formálják szerte a világban, amire jó példát ad a borravalo a nagyvilagban hol kotelezo elvaras es hol szamit valodi sertesnek kérdésköre. A családon belül ugyanígy szükség van tiszta határokra. Pontosan úgy, ahogyan a speciális étrendeknél sem fér bele a lazaság – ahogy azt a keresztszennyezodesmentes konyha a gyakorlatban igy fozhetsz biztonsagosan es finomat glutenérzekeny csaladtagodnak tematikájú útmutatónk bemutatja –, a családi kasszában is külön kell választani a kötelező tételeket a szabadidős kiadásoktól.
| Kategória | Példák a mindennapokból | Kezelési javaslat |
|---|---|---|
| Alapvető szükségletek | Bérlet, iskolai étkezés, kötelező felszerelés | A szülő utalja a fix összeget, a kamasz felelőssége a határidős befizetés. |
| Személyes zsebpénz | Mozi, büfé, baráti kávézás, hobbi | Teljesen szabadon felhasználható összeg, amibe a szülő nem szól bele utólag. |
| Közép- és hosszú távú célok | Új telefon, fesztiválbelépő, jogosítvány | Mobilappon belüli „zseb” vagy alszámla, ahol a pénz kamatozhat vagy gyűlhet. |
Biztonsági korlátok és technikai beállítások bűntudatkeltés nélkül
A banki applikációk ma már olyan finomhangolást tesznek lehetővé, amely teljesen feleslegessé teszi a bizalmatlan vallatásokat. A napi limitek belövése nem a szülői kontroll fitogtatása, hanem közös védőháló. Egy elveszített kártya vagy egy trükkös adathalász kísérlet esetén ezek a korlátok óvják meg a fiatal teljes félretett pénzét.
Megszoktuk a megelőzést az otthoni teendők során is, gondoljunk a szobanövények védelmére, amiről a kártevők a szobanövényeken hatékony házi praktikák és szappanos lemosás vegyszerek nélkül anyagunk szól. A virtuális térben a technikai védelemnek ugyanilyen reflexnek kell lennie. Együttműködésre érdemes törekedni a szankciók helyett. A közös élmények logikáját jól tükrözi a közös siker feszültség nélkül miért hódítanak a kooperatív szimulációk a baráti társaságokban elemzés: üljünk le a kamasszal, és állítsuk be közösen a limiteket, világossá téve, hogy a védelem az ő érdekeit szolgálja a visszaélésekkel szemben.
Lépések a biztonságos technikai kerethez:
- Tartsuk alacsonyan az alapértelmezett napi bolti limitet (5 000 – 10 000 Ft); ha ritkán nagyobb összegre van szükség, az appban fél perc feloldani.
- Webes vásárlás letiltva: a virtuális kosár fizetéséig a netes limit maradjon nullán, és csak közvetlenül a tranzakció előtt aktiválja a fiatal.
- Kétlépcsős azonosítás (biometrikus ujjlenyomat vagy arcazonosítás és SMS-kód) kötelező bekapcsolása minden belépéshez és utaláshoz.
- Push értesítések minden mozgásról, így a terhelések azonnal, valós időben megjelennek a telefon képernyőjén.
Mit tegyünk, ha már a hónap közepén elfogy a keret?
Előbb vagy utóbb minden fiatal belefut a klasszikus csapdába: a zsebpénz két hét alatt elpárolog. Ez a pillanat a szülői türelem igazi vizsgája. A megszégyenítő dorgálás és a bűntudatkeltés a legrosszabb reakció, de a lyukak azonnali, feltétel nélküli betömése sem segít, hiszen azt a tévképzetet erősíti, hogy a pénz kifogyhatatlan forrásból fakad.
Belső tartalékaink időnként megcsappannak, és tudnunk kell, mit tegyél ha elfogy a lelkesedés így mentheted meg a nehezen felépített szokásaidat a nehezebb időszakokban. A pénzkezelésnél sincs ez másként: a hóközi nullázódás természetes állomás a tanulási folyamatban. Érdemes a háttérben húzódó érzelmi okokat is feltárni. A túlköltekezés mögött nemritkán feszültség vagy a haveroknak való megfelelési kényszer húzódik meg – ahogyan az állatoknál is árulkodó a viselkedés megváltozása, amiről az amikor a stressz elveszi az étvágyat mit tegyél ha az új kedvenced nem hajlandó enni írásunk számol be.
Empatikus szülői stratégiák keretkimerülés esetén:
- Az elemi biztonság megőrzése: A meleg ételt és a hazajutást természetesen fedezzük, ám az extra szórakozás költségeit ne vállaljuk át zokszó nélkül.
- Pluszmunka a kassza kiegészítésére: ha valóban égető a szükség, ajánljunk fel olyan feladatokat a ház körül, amelyek messze túlmutatnak a hétköznapi kötelességeken (legyen az a garázs nagytakarítása vagy a terasz lemosása).
- Közös áttekintés ítélkezés helyett: Nyissuk meg közösen az applikáció számlatörténetét. Meglepő látni, hogyan forgácsolják szét az egyenleget a napi nassolások és az automatás apróságok.
Közös pénzügyi beszélgetések a felnőttkor küszöbén
A bankkártya csupán technikai kellék; a valódi pénzügyi érettséget a nyílt családi beszélgetések alakítják ki. Ahhoz, hogy egy fiatal felnőttként magabiztosan mozogjon a lakáshitelek, a befektetések és a rezsiszámlák világában, be kell engedni őt a háztartás valóságába. Titkolózás helyett az életkornak megfelelő transzparenciára van szükség.
A hétköznapokban állandó egyensúlyozásra kényszerülünk a feladatok és a feltöltődés között, amire jól rávilágít a házimunka vagy énidő így teremts egyensúlyt a hétvégi teendők és a közös pihenés között felvetés. Hasonló kompromisszumkészség kell az otthoni költségvetés átlátásához is. Lehetnek eltérő egyéni igényeink – ahogyan a közös főzés kihívásait taglaló eltérő étrendek egy háztartásban így maradhat harmónia a közös konyhában cikkünk is rámutat az alkalmazkodás fontosságára –, a közös célok és a megbecsülés mégis stabil kapaszkodót adnak.
A támogató szülő nem kémkedik minden egyes tétel után, hanem időközönként leül a kamasszal átbeszélni a terveket. Ha a fiatal érzi, hogy hibázni ér, és a bankszámla nem a szülői felügyelet újabb csápja, hanem az önállóságának terepe, stabil, felelős döntésekre képes felnőtt válik belőle.
Gyakran ismételt kérdések (GYIK)
Nem vezet-e túlköltekezéshez, ha a kamasz nem látja fizikailag a pénzét?
Kezdetben előfordulhat meggondolatlan vásárlás, ám a banki applikációk azonnali push értesítései és a költési statisztikák gyorsabban szembesítik a valódi egyenleggel, mint a zsebben maradt aprópénz. A tapasztalat azt mutatja, hogy a vizuális digitális kimutatások hatékonyabban fejlesztik a tudatosságot a borítékos módszernél.
Mit tegyek, ha a gyermekem elhagyja a bankkártyáját?
Tanítsuk meg neki azonnal a mobilapplikációban elérhető kártyablokkolás funkciót, amit bármikor, pánik nélkül aktiválhat. Érdemes a fizikai plasztik helyett a telefonos tárcát (Google Pay, Apple Pay) előnyben részesíteni, mivel az biometrikusan védett, és a készülék elhagyása esetén sem férnek hozzá az egyenleghez.
Beláthat-e a szülő a kamasz bankszámlájának minden egyes tranzakciójába?
Bár a jogszabályi keretek a 18 év alattiak esetében biztosítanak szülői rálátást, a túlzott ellenőrzés rombolja a bizalmat. Célszerű megegyezni abban, hogy a szülő csak a havi főbb kategóriákat vagy a felmerülő elakadásokat tekinti át közösen a fiatal beleegyezésével, tiszteletben tartva a privát szférát.